Domain kleinlieferwagen.de kaufen?
Wir ziehen mit dem Projekt
kleinlieferwagen.de um.
Sind Sie am Kauf der Domain
kleinlieferwagen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kleinlieferwagen.de kaufen?
Wie funktioniert ein Kontokorrentkredit?
Ein Kontokorrentkredit ist eine Form der kurzfristigen Finanzierung, die von Banken an Unternehmen oder Selbständige vergeben wird. Dabei wird ein Kreditrahmen festgelegt, bis zu dem der Kunde sein Konto überziehen kann. Die Zinsen werden nur auf den tatsächlich in Anspruch genommenen Betrag berechnet. Der Kunde kann flexibel über den Kreditrahmen verfügen und muss nur Zinsen für den tatsächlich genutzten Betrag zahlen. Rückzahlungen können jederzeit erfolgen, solange der Kreditrahmen nicht überschritten wird. **
Welche Kosten verursacht ein Kontokorrentkredit?
Welche Kosten verursacht ein Kontokorrentkredit? Ein Kontokorrentkredit verursacht in der Regel Zinsen, die auf den in Anspruch genommenen Kreditbetrag berechnet werden. Zusätzlich können auch Bearbeitungsgebühren oder Provisionen anfallen. Es ist wichtig, die genauen Konditionen des Kontokorrentkredits zu kennen, um die Gesamtkosten richtig einschätzen zu können. Letztendlich hängen die Kosten eines Kontokorrentkredits von verschiedenen Faktoren wie Höhe des Kreditbetrags, Laufzeit und individuellen Vereinbarungen mit der Bank ab. **


Ähnliche Suchbegriffe für Kontokorrentkredit
Top-Angebote
Produkte zum Begriff Kontokorrentkredit:
-
HP Enterprise StoreOnce Verschlüsselungslizenz elektronische Zustellung für 5650 (BB994AAE)Produktbeschreibung: HPE StoreOnce Verschlüsselungslizenz (elektronische Zustellung), Produkttyp: Verschlüsselungslizenz (elektronische Zustellung), Entwickelt für: StoreOnce 565011,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
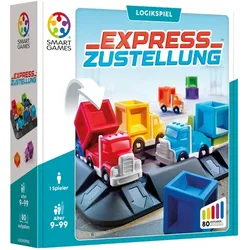
SmartGames Express Zustellung Logikspiel mit 80 Herausforderungen ab 9 JahrenMit SmartGames Express Zustellung wird der Lieferhof zum kniffligen Logikabenteuer. Lastwagen und Frachtstücke blockieren sich gegenseitig, während das rote Expresspaket möglichst schnell zur Ausfahrt gelangen soll. Durch geschicktes Rangieren, Umladen und vorausschauendes Planen entsteht bei jeder Aufgabe eine neue Herausforderung. Das Solitärspiel bietet 80 Aufgaben mit ansteigendem Schwierigkeitsgrad und eignet sich ideal für alle, die gerne tüfteln und logische Lösungen finden. • Logikspiel für 1 Person ab 9 Jahren • 80 Herausforderungen mit Lösungen und steigendem Schwierigkeitsgrad • Lastwagen rangieren, Fracht umladen und den Weg zur Ausfahrt freimachen • Fördert logisches Denken, Planung und vorausschauendes Handeln • Inhalt: 1 Spielbrett, 8 Lastwagen mit Ladefläche, 8 Frachtstücke sowie 1 Aufgabenheft • Kompaktes Denkspiel für zu Hause und unterwegs24,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Ist ein Kontokorrentkredit ein Darlehen?
Ist ein Kontokorrentkredit ein Darlehen? Ein Kontokorrentkredit ist eine Form der kurzfristigen Kreditlinie, die einem Unternehmen oder einer Person von einer Bank gewährt wird. Im Gegensatz zu einem herkömmlichen Darlehen, bei dem eine feste Summe zu einem festen Zinssatz über einen bestimmten Zeitraum ausgezahlt wird, ermöglicht ein Kontokorrentkredit die flexible Nutzung von Geldern bis zu einem vereinbarten Höchstbetrag. Der Kreditnehmer kann jederzeit Geld abheben oder einzahlen, solange er innerhalb des genehmigten Limits bleibt. Ein Kontokorrentkredit dient in erster Linie dazu, kurzfristige Liquiditätsengpässe zu überbrücken und wird oft für den täglichen Betrieb eines Unternehmens verwendet. **
-
Was versteht man unter Kontokorrentkredit?
Was versteht man unter Kontokorrentkredit? Ein Kontokorrentkredit ist eine kurzfristige Kreditlinie, die Banken Unternehmen gewähren, um deren Liquidität zu verbessern. Dabei wird ein bestimmter Kreditrahmen festgelegt, bis zu dem das Unternehmen über das Konto im Soll gehen kann. Der Kontokorrentkredit dient dazu, kurzfristige Engpässe zu überbrücken und wird in der Regel für einen begrenzten Zeitraum gewährt. Die Zinsen für einen Kontokorrentkredit sind in der Regel höher als für langfristige Kredite, da das Risiko für die Banken höher ist. **
-
Wann ist ein Kontokorrentkredit sinnvoll?
Ein Kontokorrentkredit ist sinnvoll, wenn ein Unternehmen kurzfristigen finanziellen Bedarf hat, um beispielsweise saisonale Schwankungen im Geschäft auszugleichen oder unvorhergesehene Ausgaben zu decken. Zudem kann ein Kontokorrentkredit genutzt werden, um Lieferantenrechnungen zu bezahlen, bevor die eigenen Kunden ihre Rechnungen begleichen. Es ist wichtig, den Kontokorrentkredit nur für kurzfristige Finanzierungsbedürfnisse zu verwenden, da die Zinsen in der Regel höher sind als bei langfristigen Krediten. Unternehmen sollten auch darauf achten, den Kontokorrentkredit nicht übermäßig zu beanspruchen, um ihre finanzielle Gesundheit nicht zu gefährden. **
-
Wie berechnet man den Kontokorrentkredit?
Um den Kontokorrentkredit zu berechnen, muss zunächst die Höhe des Kreditrahmens festgelegt werden. Dieser wird in der Regel auf Basis des Umsatzes, der Bonität und der Sicherheiten des Unternehmens bestimmt. Die Zinsen für den Kontokorrentkredit werden dann auf Basis des in Anspruch genommenen Betrags und des vereinbarten Zinssatzes berechnet. Es ist wichtig, regelmäßig die Höhe des Kontokorrentkredits zu überprüfen und gegebenenfalls anzupassen, um finanzielle Engpässe zu vermeiden. Zudem sollten auch die Rückzahlungsmodalitäten und eventuelle Gebühren bei der Berechnung des Kontokorrentkredits berücksichtigt werden. **


Wie hoch sollte der Kontokorrentkredit sein?
Wie hoch der Kontokorrentkredit sein sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Finanzbedarf des Unternehmens, der Liquiditätssituation und den zu erwartenden Umsätzen. Es ist wichtig, den Kontokorrentkredit nicht zu hoch anzusetzen, um die Zinskosten niedrig zu halten und das Risiko einer Überschuldung zu minimieren. Gleichzeitig sollte der Kredit ausreichend dimensioniert sein, um kurzfristige Liquiditätsengpässe zu überbrücken und das Tagesgeschäft aufrechtzuerhalten. Eine genaue Analyse der finanziellen Situation und eine realistische Einschätzung des Kapitalbedarfs sind entscheidend, um die optimale Höhe des Kontokorrentkredits festzulegen. **
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit?
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit? Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der von der Bank eingeräumt wird, um das Konto des Kunden zu überziehen. Dieser Kredit wird in der Regel ohne feste Laufzeit gewährt und kann flexibel genutzt werden. Ein Kontokorrentkredit hingegen ist eine langfristige Kreditlinie, die auf dem Girokonto des Kunden eingerichtet wird und für einen bestimmten Zeitraum gilt. Im Gegensatz zum Dispositionskredit muss der Kontokorrentkredit in regelmäßigen Raten zurückgezahlt werden. **
Top-Angebote
Produkte zum Begriff Kontokorrentkredit:
-
CARMATRIX DUO Solar Rückfahrsystem 7" Monitor HD Einparkhilfe für Wohnmobil, Nutzfahrzeug, TransporterSolar-Kfz-Kamerasystem mit PDC Park Distance Control – Ihr ultimativer Schutz vor Parkremplern für Transporter, LKW, Auto, Anhänger, Wohnmobil und Nutzfahrzeug Schützen Sie Ihr Fahrzeug und damit Ihren Geldbeutel vor ärgerlichen Parkremplern mit dem inn411,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
bruder Nutzfahrzeug MACK Granite UPS Logistik-LKW, mit Gabelstapler und 2 Paletten, Maßstab 1:16LKW im Maßstab 1:16 und Größe 59,5 x 18,5 x 26,5 cm Wechselbrücke kann mittels ausziehbarer Stützfüße von der Zugmaschine abgesetzt werden Mitnahmestapler mit 2-teiligem Hubmast, verstellbarer Gabelbreite und Neigefunktion Container mit Flügeltüren am Heck, kann bei Bedarf komplett zerlegt werden Fahrerhaus mit Türen zum Öffnen und klappbaren Spiegeln Kompatibel mit Figuren aus dem BRUDER-Sortiment Kabinenscheiben aus transparentem und bruchsicherem Kunststoff Hergestellt aus hochwertigen Kunststoffen Lieferung inkl. Mitnahmestapler, Containerwechselbrücke und 2 Paletten Merkmale: Altersempfehlung: ab 4 Jahren Fahrzeugmarke: Mack Fahrzeugtyp: Gabelstapler, Lieferfahrzeug, LKW Maßstab: 1:16 Steuerung: manuell sonstiges: Hinweis: ACHTUNG! Für Kinder unter 3 Jahren nicht geeignet. Erstickungsgefahr wegen verschluckbarer Kleinteile.72,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HP Enterprise StoreOnce Verschlüsselungslizenz elektronische Zustellung für 5650 (BB994AAE)Produktbeschreibung: HPE StoreOnce Verschlüsselungslizenz (elektronische Zustellung), Produkttyp: Verschlüsselungslizenz (elektronische Zustellung), Entwickelt für: StoreOnce 565011,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert ein Kontokorrentkredit?
Ein Kontokorrentkredit ist eine Form der kurzfristigen Finanzierung, die von Banken an Unternehmen oder Selbständige vergeben wird. Dabei wird ein Kreditrahmen festgelegt, bis zu dem der Kunde sein Konto überziehen kann. Die Zinsen werden nur auf den tatsächlich in Anspruch genommenen Betrag berechnet. Der Kunde kann flexibel über den Kreditrahmen verfügen und muss nur Zinsen für den tatsächlich genutzten Betrag zahlen. Rückzahlungen können jederzeit erfolgen, solange der Kreditrahmen nicht überschritten wird. **
-
Welche Kosten verursacht ein Kontokorrentkredit?
Welche Kosten verursacht ein Kontokorrentkredit? Ein Kontokorrentkredit verursacht in der Regel Zinsen, die auf den in Anspruch genommenen Kreditbetrag berechnet werden. Zusätzlich können auch Bearbeitungsgebühren oder Provisionen anfallen. Es ist wichtig, die genauen Konditionen des Kontokorrentkredits zu kennen, um die Gesamtkosten richtig einschätzen zu können. Letztendlich hängen die Kosten eines Kontokorrentkredits von verschiedenen Faktoren wie Höhe des Kreditbetrags, Laufzeit und individuellen Vereinbarungen mit der Bank ab. **
-
Ist ein Kontokorrentkredit ein Darlehen?
Ist ein Kontokorrentkredit ein Darlehen? Ein Kontokorrentkredit ist eine Form der kurzfristigen Kreditlinie, die einem Unternehmen oder einer Person von einer Bank gewährt wird. Im Gegensatz zu einem herkömmlichen Darlehen, bei dem eine feste Summe zu einem festen Zinssatz über einen bestimmten Zeitraum ausgezahlt wird, ermöglicht ein Kontokorrentkredit die flexible Nutzung von Geldern bis zu einem vereinbarten Höchstbetrag. Der Kreditnehmer kann jederzeit Geld abheben oder einzahlen, solange er innerhalb des genehmigten Limits bleibt. Ein Kontokorrentkredit dient in erster Linie dazu, kurzfristige Liquiditätsengpässe zu überbrücken und wird oft für den täglichen Betrieb eines Unternehmens verwendet. **
-
Was versteht man unter Kontokorrentkredit?
Was versteht man unter Kontokorrentkredit? Ein Kontokorrentkredit ist eine kurzfristige Kreditlinie, die Banken Unternehmen gewähren, um deren Liquidität zu verbessern. Dabei wird ein bestimmter Kreditrahmen festgelegt, bis zu dem das Unternehmen über das Konto im Soll gehen kann. Der Kontokorrentkredit dient dazu, kurzfristige Engpässe zu überbrücken und wird in der Regel für einen begrenzten Zeitraum gewährt. Die Zinsen für einen Kontokorrentkredit sind in der Regel höher als für langfristige Kredite, da das Risiko für die Banken höher ist. **
Ähnliche Suchbegriffe für Kontokorrentkredit
-
SmartGames Express Zustellung Logikspiel mit 80 Herausforderungen ab 9 JahrenMit SmartGames Express Zustellung wird der Lieferhof zum kniffligen Logikabenteuer. Lastwagen und Frachtstücke blockieren sich gegenseitig, während das rote Expresspaket möglichst schnell zur Ausfahrt gelangen soll. Durch geschicktes Rangieren, Umladen und vorausschauendes Planen entsteht bei jeder Aufgabe eine neue Herausforderung. Das Solitärspiel bietet 80 Aufgaben mit ansteigendem Schwierigkeitsgrad und eignet sich ideal für alle, die gerne tüfteln und logische Lösungen finden. • Logikspiel für 1 Person ab 9 Jahren • 80 Herausforderungen mit Lösungen und steigendem Schwierigkeitsgrad • Lastwagen rangieren, Fracht umladen und den Weg zur Ausfahrt freimachen • Fördert logisches Denken, Planung und vorausschauendes Handeln • Inhalt: 1 Spielbrett, 8 Lastwagen mit Ladefläche, 8 Frachtstücke sowie 1 Aufgabenheft • Kompaktes Denkspiel für zu Hause und unterwegs24,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Jockel, Otto: LogistikLogistik , ¿Leicht verständlich und anschaulich dargestellt bietet dieses Kompakt-Training einen schnellen Einstieg in Theorie und Praxis der modernen Logistik. Neben grundlegenden Ansätzen, Vorgehensweisen und Instrumenten werden alle wichtigen Bereichslogistiken (Beschaffungs-, Lager-, Produktions- und Marketinglogistik) umfassend behandelt. Zahlreiche Beispiele verdeutlichen die Umsetzung der Theorie in die Praxis. 50 exakt abgestimmte Übungen mit Lösungen ermöglichen eine gezielte Wissenskontrolle. Schnell und zuverlässig verschaffen Sie sich so eine fundierte Basis für ein erfolgreiches Studium oder eine erfolgreiche Weiterbildung. Inhaltsverzeichnis: ¿A. Grundlagen 1. Gegenstand der Logistik 2. Entwicklung der Logistik 3. Hauptbereiche der Logistik 4. Logistikkonzeption 5. Logistik in der Unternehmensorganisation 6. Logistikziele 7. Digitalisierung der Logistik 8. Logistikplanung 9. Logistik-Controlling 10. Logistik und Risikomanagement B. Logistik-Intrumente 1. Methoden und Verfahren der Logistik (Logistische Software) 2. Objekte und Hilfsmittel der Logistik (Logistische Hardware) C. Beschaffungslogistik 1. Beschaffungsstrategien 2. Gestaltung der Beschaffungslogistik D. Lagerlogistik 1. Einführende Überlegungen 2. Lagerstrategien 3. Lagerfunktionen 4. Lagerarten 5. Lagerstandorte 6. Lagerbewegungen 7. Lagerverwaltung und Lagersteuerung 8. Technische Lagersysteme E. Produktionslogistik 1. Produktionsstrategien 2. Logistische Grundlagen 3. Hauptaufgabe der Produktionslogistik F. Marketinglogistik 1. Marketingstrategien 2. Überblick über die Inhalte der Marketinglogistik 3. Logistikrelevante Marketingentscheidungen 4. Auftragsabwicklung 5. Warenausgang 6. Warentransport 7. Ersatzteillogistik 8. Entsorgungslogistik Übungsteil (Aufgaben und Fälle) Lösungen MiniLex Literaturverzeichnis Stichwortverzeichnis , Bremsbacken > Bremsen & Bremsenteile , Auflage: 8., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20250530, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompakt-Training Praktische Betriebswirtschaft##, Autoren: Jockel, Otto, Edition: NED, Auflage: 25008, Auflage/Ausgabe: 8., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 340, Keyword: Kiehl; Lagernzeption; Logistikziele; Logistik-Controlling; Logistik-Instrumente; Logistik-Planung; Marketinglogistik; Produktionslogistik; Risikomanagement; Ausbildung; Logistik; Logistikplanung, Fachschema: Betrieb / Leitung, Planung, Marketing~Logistikmanagement~Management / Logistikmanagement~Business / Management~Management, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher, Warengruppe: HC/Wirtschaft/Management, Sender’s product category: BUNDLE, Blätteranzahl: 340 Blätter, Länge: 230, Breite: 160, Höhe: 19, Gewicht: 524, Produktform: Kartoniert,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Taschenbuch der LogistikTaschenbuch der Logistik , Die Logistik als Grundlage der modernen Industriegesellschaft Für den modernen Industriebetrieb ist die Logistik unabdingbar. Sie sorgt für die Verfügbarkeit von Materialien und Gütern, ermöglicht Warenaustausch und Arbeitsteilung und stellt damit eine wichtige Arbeitsgrundlage dar. Um die Logistik in der Betriebsführung eines Unternehmens zu verstehen, bietet dieses Taschenbuch einen breiten und klar strukturierten Überblick über - Grundlagen - Regeln und Methoden zur Gestaltung, zur Organisation sowie zur Planung und Steuerung der Material- und Warenströme - Anwendungsfelder - Wechselwirkungen mit anderen Disziplinen der Betriebsführung Das Buch - ist ein kompaktes, fächerübergreifendes Nachschlagewerk - zeichnet sich durch eine praxisgerechte, übersichtliche Darstellung aus - wurde von Autoren aus Wirtschaft, Industrie, Universitäten und Fachhochschulen verfasst. Es wendet sich an: - Studierende technischer, wirtschaftlicher und ingenieurwissenschaftlicher Studiengänge an Berufsakademien, Hochschulen und Berufsschulen - Betriebswirte, Wirtschaftsingenieure und Ingenieure in Industrie und Praxis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualisierte Auflage, Erscheinungsjahr: 20181008, Produktform: Kartoniert, Redaktion: Koether, Reinhard, Auflage: 18005, Auflage/Ausgabe: 5., aktualisierte Auflage, Seitenzahl/Blattzahl: 614, Abbildungen: 311 schwarz-weiße Abbildungen, Keyword: Kanban; Lager; Lagerlogistik; Lagersysteme; Logistik; Logistikmanagement; Materialfluss; Produktion; Spedition; Transport; Warentransport, Fachschema: Einkauf - Einkäufer~Management / Supply Management~SCM~Supply Chain Management - SCM ~Logistikmanagement~Management / Logistikmanagement~Makroökonomie~Ökonomik / Makroökonomik~Betriebswirtschaft - Betriebswirtschaftslehre, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Länge: 193, Breite: 126, Höhe: 40, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783446425125 9783446415034 9783446406704 9783446222472, eBook EAN: 9783446457676, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5898932,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist ein Kontokorrentkredit sinnvoll?
Ein Kontokorrentkredit ist sinnvoll, wenn ein Unternehmen kurzfristigen finanziellen Bedarf hat, um beispielsweise saisonale Schwankungen im Geschäft auszugleichen oder unvorhergesehene Ausgaben zu decken. Zudem kann ein Kontokorrentkredit genutzt werden, um Lieferantenrechnungen zu bezahlen, bevor die eigenen Kunden ihre Rechnungen begleichen. Es ist wichtig, den Kontokorrentkredit nur für kurzfristige Finanzierungsbedürfnisse zu verwenden, da die Zinsen in der Regel höher sind als bei langfristigen Krediten. Unternehmen sollten auch darauf achten, den Kontokorrentkredit nicht übermäßig zu beanspruchen, um ihre finanzielle Gesundheit nicht zu gefährden. **
-
Wie berechnet man den Kontokorrentkredit?
Um den Kontokorrentkredit zu berechnen, muss zunächst die Höhe des Kreditrahmens festgelegt werden. Dieser wird in der Regel auf Basis des Umsatzes, der Bonität und der Sicherheiten des Unternehmens bestimmt. Die Zinsen für den Kontokorrentkredit werden dann auf Basis des in Anspruch genommenen Betrags und des vereinbarten Zinssatzes berechnet. Es ist wichtig, regelmäßig die Höhe des Kontokorrentkredits zu überprüfen und gegebenenfalls anzupassen, um finanzielle Engpässe zu vermeiden. Zudem sollten auch die Rückzahlungsmodalitäten und eventuelle Gebühren bei der Berechnung des Kontokorrentkredits berücksichtigt werden. **
-
Wie hoch sollte der Kontokorrentkredit sein?
Wie hoch der Kontokorrentkredit sein sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Finanzbedarf des Unternehmens, der Liquiditätssituation und den zu erwartenden Umsätzen. Es ist wichtig, den Kontokorrentkredit nicht zu hoch anzusetzen, um die Zinskosten niedrig zu halten und das Risiko einer Überschuldung zu minimieren. Gleichzeitig sollte der Kredit ausreichend dimensioniert sein, um kurzfristige Liquiditätsengpässe zu überbrücken und das Tagesgeschäft aufrechtzuerhalten. Eine genaue Analyse der finanziellen Situation und eine realistische Einschätzung des Kapitalbedarfs sind entscheidend, um die optimale Höhe des Kontokorrentkredits festzulegen. **
-
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit?
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit? Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der von der Bank eingeräumt wird, um das Konto des Kunden zu überziehen. Dieser Kredit wird in der Regel ohne feste Laufzeit gewährt und kann flexibel genutzt werden. Ein Kontokorrentkredit hingegen ist eine langfristige Kreditlinie, die auf dem Girokonto des Kunden eingerichtet wird und für einen bestimmten Zeitraum gilt. Im Gegensatz zum Dispositionskredit muss der Kontokorrentkredit in regelmäßigen Raten zurückgezahlt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.